TARSİM nedir?
TARSİM, 5363 sayılı Tarım Sigortaları Kanunu ile kurulan Tarım Sigortaları Havuzu’nun kısa adıdır. Havuz, tarımsal üretimi doğal afet ve benzeri risklere karşı devlet destekli sigortayla korumak için kurulmuştur. Çiftçi poliçesini TARSİM’den değil, havuza üye sigorta şirketlerinin acentelerinden alır; ancak teminatlar, tarifeler ve hasar süreci havuzun kurallarına göre işler. Bu sayede hangi acenteden alınırsa alınsın aynı ürün için aynı teminat ve devlet desteği uygulanır.
Tarım sigortası bitkisel ürünle sınırlı değildir; büyükbaş ve küçükbaş hayvan, sera, kümes, arıcılık ve su ürünleri için de poliçeler vardır. Bu yazı tarla bitkileri yetiştiren üreticiye odaklanır.
Devlet prim desteği nasıl işler?
Devlet, tarım sigortası priminin bir bölümünü üretici adına öder. Bu pay çoğu üründe primin önemli bir kısmıdır, sıklıkla yarısı civarındadır; ancak oran ürüne, riske ve yıla göre değişebilir ve her yıl yayımlanan kararla belirlenir. Kalan primi üretici öder; peşin ya da taksitli ödeme seçenekleri acenteye göre sunulabilir. Prim tutarı ürünün türüne, ekim alanına, bölgenin risk derecesine ve beyan edilen ürün değerine bağlıdır. Güncel destek oranını ve tarifeyi poliçe yaptırırken acentenizden ve TARSİM’in duyurularından öğrenmek en sağlıklısıdır.
Hangi riskler kapsanır?
| Poliçe türü | Temel teminatlar (genel) | Not |
|---|---|---|
| Bitkisel ürün sigortası | Dolu, fırtına, hortum, yangın, deprem, heyelan, sel ve su baskını gibi riskler | Don, bazı ürünlerde ek teminat olarak alınabilir |
| İlçe bazlı kuraklık verim sigortası | Kuraklık nedeniyle ilçe verim ortalamasının düşmesi | Hububat ve bazı baklagillerde, belirli il ve ilçelerde uygulanır |
| Sera sigortası | Sera yapısı ve içindeki ürün | Yapı ve ürün ayrı teminat kalemleri olabilir |
| Hayvan hayat sigortası | Hastalık, kaza gibi nedenlerle ölüm ve bazı zorunlu kesimler | Hayvanın kayıtlı olması gerekir |
Kapsam, ürün listesi ve uygulanan iller her yıl tarifede belirlenir. Bazı riskler ve bazı ürünler poliçe dışında kalabilir; poliçenin özel ve genel şartlarını okumak, "her şey ödenir" varsayımından korur. Poliçelerde muafiyet de uygulanır: belirli bir oranın altındaki küçük hasarlar ödeme dışında kalabilir.
Kimler yaptırabilir? ÇKS ve diğer şartlar
Bitkisel ürün sigortasında devlet desteğinden yararlanmak için üreticinin Çiftçi Kayıt Sistemi’ne kayıtlı olması ve beyanının güncel olması gerekir (ÇKS nedir). Poliçede yazan parsel, ürün ve alan bilgisi ÇKS beyanıyla uyumlu olmalıdır; uyumsuzluk hem destekte hem hasar ödemesinde sorun çıkarabilir. Kiralık arazide sigortayı ürünü yetiştiren, yani fiilen işleten taraf yaptırır.
Poliçe, riskin başlamasından önce yaptırılmalıdır. Çoğu üründe belirli bir poliçe kabul dönemi ve ekim ya da gelişme dönemine bağlı başlangıç tarihleri vardır. Dolu mevsimi gelip geçtikten sonra yaptırılan bir poliçe, o yılın en büyük riskini kaçırmış olur.
Poliçe nasıl yaptırılır?
- ÇKS kaydınızın ve bu yılki ürün beyanınızın güncel olduğunu kontrol edin.
- Tarım sigortası yapan bir sigorta şirketinin acentesine başvurun; köyünüzdeki kooperatif ya da ziraat odası da yönlendirebilir.
- Sigortalanacak parselleri ada ve parsel numarasıyla, ürünü, ekim alanını ve tahmini ürün değerini bildirin.
- Teminatları (temel ve ek, örneğin don) ve muafiyet koşullarını acenteyle birlikte okuyun.
- Devlet desteği düşüldükten sonra size kalan primi ve ödeme planını öğrenin.
- Poliçeyi aldıktan sonra parsel ve ürün bilgilerinin doğru yazıldığını kontrol edin.
- Poliçe numarasını ve acentenin iletişim bilgilerini tarla kaydınıza ekleyin.
Poliçede nelere bakılır?
Poliçe elinize geçtiğinde yalnız prim tutarına bakmak yetmez. Önce sigortalanan değer kontrol edilir: ürünün dekar başına beklenen verimi ve birim değeri düşük yazılırsa prim ucuzlar ama hasarda ödenen tutar da düşer; gereğinden yüksek yazmak ise primi boşa artırır. İkinci kontrol teminat listesidir: hangi risklerin temel teminatta olduğu, hangilerinin ek teminat olarak seçildiği açıkça yazmalıdır. Üçüncüsü muafiyettir: hasarın belirli bir oranı ya da tutarı aşmadıkça ödeme yapılmayabilir. Dördüncüsü poliçenin başlangıç ve bitiş tarihleridir; ürünün risk dönemini kapsamayan bir süre, poliçeyi kâğıt üzerinde bırakır.
Birden çok parseliniz varsa her parselin poliçede ayrı satır olarak, doğru ada ve parsel numarasıyla yer aldığından emin olun. Sonradan eklenen ya da ürünü değişen bir parseli poliçeye işletmeyi unutmak, hasar anında o parselin sigortasız kalması demektir.
Hasar olunca ne yapılmalı?
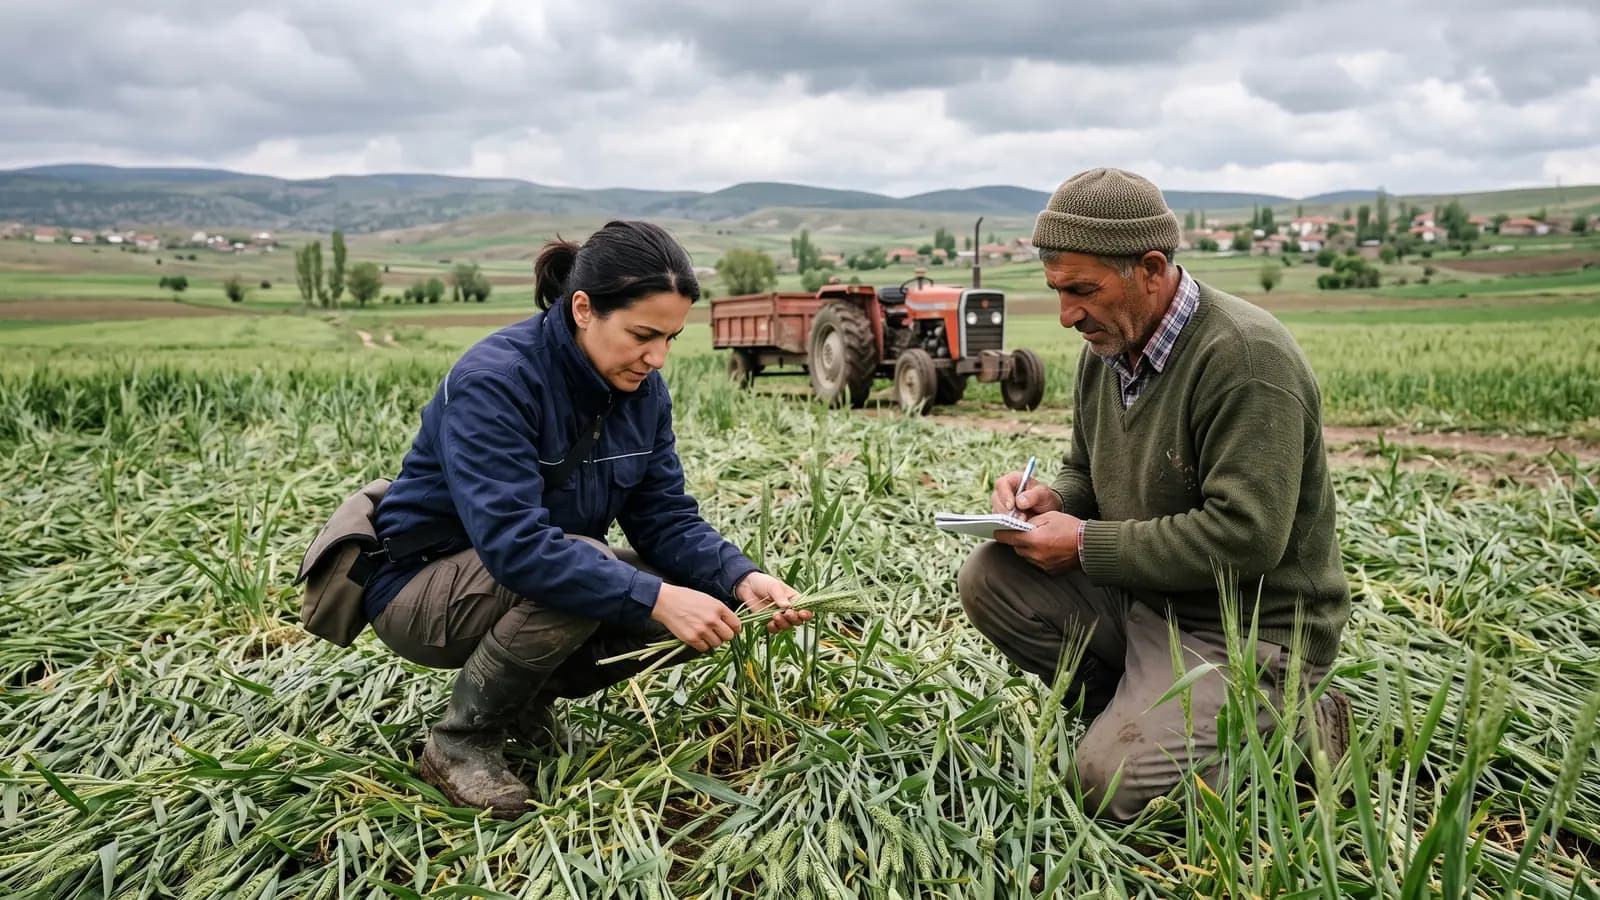
Dolu, sel ya da fırtına sonrası ilk iş hasarı poliçede belirtilen süre içinde, mümkünse hemen ihbar etmektir. İhbar acenteniz ya da TARSİM’in ihbar kanalları aracılığıyla yapılır. İhbardan sonra eksper tarlayı yerinde inceler ve hasar oranını belirler. Eksper gelmeden tarlayı sürmek, hasat etmek ya da bozmak hasar tespitini zorlaştırır ve ödemeyi tehlikeye atabilir; acil bir durum varsa acenteye danışmadan işlem yapmayın.
Hasar anının tarihli fotoğrafları, olay günü notları ve tarlanın hasar öncesi durumunu gösteren kayıtlar eksper incelemesinde işinizi kolaylaştırır. Don sonrası tarlanın nasıl değerlendirileceğini don sonrası değerlendirme, don riskini önceden okumayı don uyarısı yazısında anlattık.
Kayıt ve fotoğrafın değeri
Sigorta bir sözleşmedir ve sözleşmede en güçlü taraf belgeli olandır. Ekim tarihi, ürün ve çeşit, gübreleme ve ilaçlama kayıtları, tarlanın dönem dönem fotoğrafları ve uydu görüntüleri, hasar öncesi tarlanın normal geliştiğini gösterir (NDVI nedir). Hasar sonrası verim tahmini yapılırken bu kayıtlar referans olur. Aynı kayıtlar destek başvurularında da işe yarar (mazot ve gübre desteği). TarlaTakip’te her tarlanın işlemleri tarihleriyle tutulur, fotoğraflı keşif notları eklenir ve uydu katmanı tarlanın hasar öncesi ve sonrası durumunu parsel bazında gösterir.
Sık yapılan hatalar
- Poliçeyi geç yaptırmak: Dolu mevsiminden sonra yaptırılan poliçe o yılın ana riskini kapsamaz.
- ÇKS ile poliçenin uyuşmaması: Parsel, ürün ya da alan farkı destek ve ödeme sorununa yol açar.
- Şartları okumamak: Muafiyet ve kapsam dışı riskler bilinmeyince beklenti boşa çıkar.
- İhbarı geciktirmek: Süre geçerse hak kaybı yaşanabilir.
- Eksperden önce tarlayı bozmak: Hasar tespiti yapılamaz hâle gelir.
- Belge tutmamak: Hasar öncesi tarlanın durumunu kanıtlamak zorlaşır.
Kontrol listesi
- ÇKS kaydı ve bu yılki ürün beyanı güncel mi?
- Poliçe risk dönemi başlamadan yaptırıldı mı?
- Temel ve ek teminatlar, muafiyet ve kapsam dışı riskler okundu mu?
- Poliçedeki parsel, ürün ve alan bilgisi doğru mu?
- Hasar ihbar kanalı ve süresi biliniyor mu?
- Tarla kayıtları ve fotoğraflar düzenli tutuluyor mu?